
一、總體概況
2026年1-5月,全國31個省(自治區、直轄市)城市公共汽電車客運總量累計達到1,494,497.24萬人次,同比下降3.2%。整體來看,全國公交客運量呈現小幅下滑態勢,多數省份客運量出現不同程度的負增長。
二、客運量排名分析
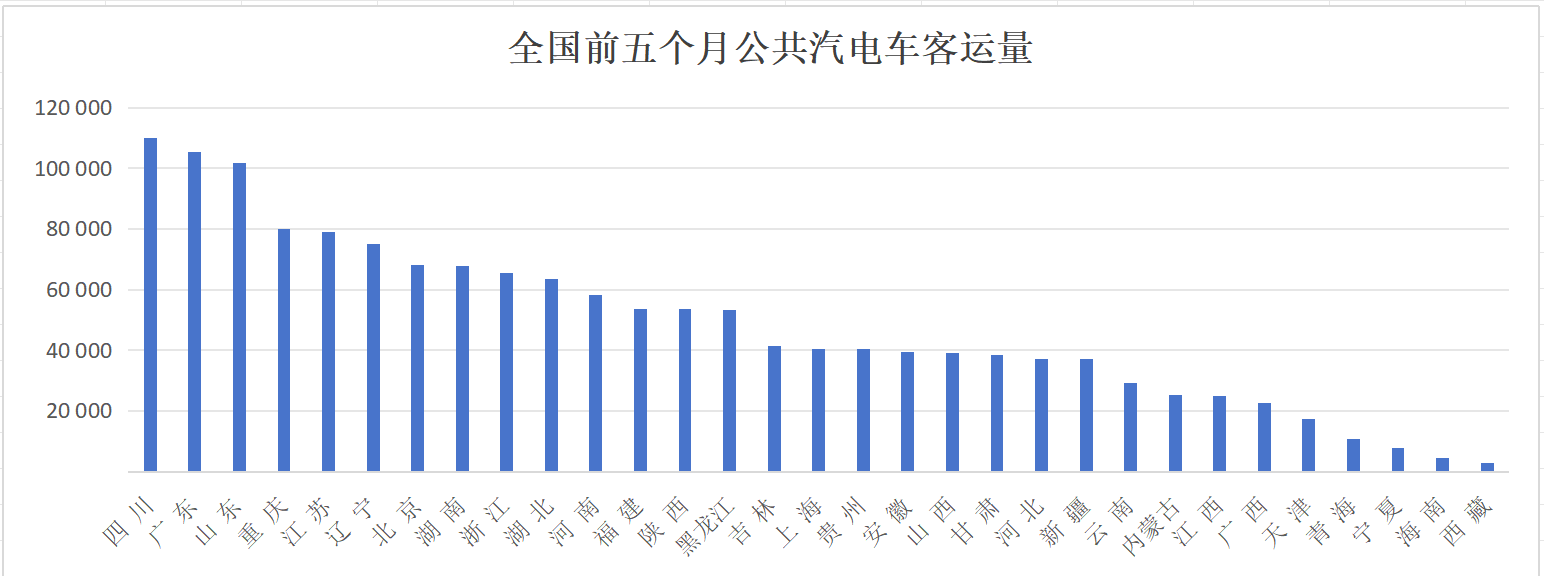
2.1?客運量TOP 10省份
從客運量規模來看,四川、廣東、山東位列前三,均突破10億人次大關。西南和華東地區省份占據了榜單的主要位置。

2.2?客運量集中度分析
客運量呈現明顯的區域集中特征:
?TOP3省份(四川、廣東、山東)合計占全國總量的21.2%
?TOP5省份合計占全國總量的31.9%
?TOP10省份合計占全國總量的54.6%
這表明全國公交客運量的一半以上集中在10個省份,區域分布不均衡特征顯著。
2.3?客運量后10位省份

三、同比增速分析
3.1?增長態勢總體判斷
全國31個省份中,僅4個省份實現正增長,27個省份出現不同程度的下滑,負增長面達到87.1%。全國平均同比增速為-3.59%,增速標準差為4.03個百分點,省份間分化明顯。
3.2?正增長省份分析

北京以5.3%的增速領跑全國,是唯一增速超過5%的省份,作為首都城市,其公交客運恢復態勢強勁。東北的黑龍江和吉林兩省也實現了小幅正增長,東北地區整體表現好于全國平均水平。
3.3?降幅最大省份分析

四、七大區域對比分析

4.1?規模維度
華東地區以27.1%的占比位居首位,是全國公交客運量最大的區域,這與華東地區人口密集、城市化水平高直接相關。西南地區位居第二,占比17.6%,四川和重慶兩大城市貢獻了主要份額。華南地區占比最低,僅8.9%,主要受海南、廣西客運量規模較小影響。
4.2?增速維度
從增長表現來看,區域分化十分明顯:
?表現最好:東北地區(-0.5%)和華北地區(-0.6%),降幅顯著低于全國平均水平,東北三省中有兩省實現正增長
?表現最差:華南地區(-9.6%),大幅低于全國平均,主要受廣東大幅下滑和海南深度下跌拖累
?中等水平:西南地區(-2.5%)好于全國平均,華東、華中、西北地區降幅在4%-4.5%區間
五、關鍵發現與洞察
5.1?整體下行壓力猶存
全國公交客運量同比下降3.2%,超八成省份出現負增長,反映出公共汽電車客運仍面臨較大下行壓力。私家車普及、地鐵等軌道交通分流、網約車及共享單車等多元出行方式的替代效應持續顯現。
5.2?區域分化特征顯著
南北差異明顯:北方省份整體表現優于南方。東北、華北地區降幅收窄甚至實現正增長,而華南、華東、華中、西北等南方及中西部地區降幅較大。這與北方城市地鐵覆蓋相對有限、公交仍是主力出行方式有關。
5.3?頭部省份拖累效應明顯
客運量大省廣東降幅達8.2%,遠超全國平均水平,作為全國第二大公交客運省份,其大幅下滑對全國整體數據形成顯著影響。山東、江蘇、浙江、湖北等人口大省也均出現不同程度下滑。
5.4?北京一枝獨秀
北京以5.3%的增速成為全國增長最快的省份,且客運量規模排名第7位,屬于”大體量高增長”的稀缺案例。這與北京持續優化公交線網、提升服務品質等多項服務措施有關,也反映出首都城市公共交通的強勁吸引力。
5.5?小規模省份波動劇烈
寧夏、海南等客運量規模較小的省份波動幅度更大,增速標準差更高。小規模省份更容易受到個別城市線路調整、人口流動變化等因素影響,數據波動性天然高于人口大省。
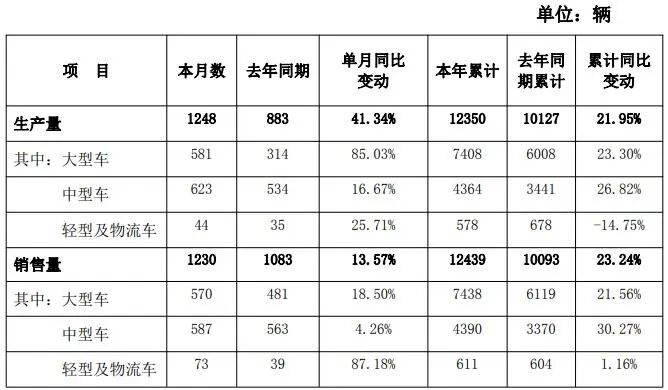
近日,中通客車股份有限公司發布2026年10月份產銷數據自愿性信息披露公告。公告顯示,2026年10月,中通客車銷售各類客車1230輛,同比增長13.57%。其中,大型車銷售570輛,同比增長18.5%;中型車銷售587輛,同比增長4.26%;輕型及物流車銷售73輛,同比大漲87.18%。 2026年前10月份,中通客車累計銷售各類客車12439輛,同比大漲23.24%。從細分市場來看,大型車累計實現銷售7438輛,同比增長21.56%;中型車累計實現銷售4390輛,同比增長30.27%;輕型及物流車累計實現銷售611輛,同比增長1.16%。
合作郵箱:chinaiut@sgexpo.cn
新聞熱線:021-3114 8748
廣告/媒體合作:13916277698
轉載內容版權歸作者及來源網站所有,本站原創內容轉載請注明來源
Copyright ? 晟格會展(上海)有限公司 版權所有 Powered by Tp滬ICP備18026942號-6  滬公網安備 31011302006543號